相信大家最近都有所耳闻,日本两家老牌化工巨头关东电化工业与中央硝子,宣布从7月1日起,永久停产六氟化钨特种气体。六氟化钨是芯片 CVD 镀膜工艺中不可或缺的电子特气,在2纳米、3纳米、5纳米等先进制程,以及 3D NAND闪存、HBM显存的通孔钨填充工序中广泛应用。
停产的主要原因,是生产六氟化钨的核心原料高纯钨粉,100%依赖从中国进口。而自2025年底,中国已将钨纳入两用物项出口管制清单,出口经营者出口上述物项应当依照《中华人民共和国出口管制法》《中华人民共和国两用物项出口管制条例》的相关规定向国务院商务主管部门申请许可。作为钨金属及制造品主要出口国,中国占据全球80%以上份额,一旦缩紧出口,则六氟化钨缺少重要原料。
由此可见,在国际形势愈加紧张的当下,进出口经营者更应该关注政策变化。实际上,在我们普遍认知的出口退税政策中,隐藏着很多鲜为人知的细节问题。
今天我们就来谈谈“不退税”的出口货物。
不管是已废止的财税〔2012〕39号《关于出口货物劳务增值税和消费税政策的通知》,还是最新财政部 税务总局公告2026年第11号《关于出口业务增值税和消费税政策的公告》,都存在着一种特殊的情形,即“出口不退税”:
根据11号公告第七条:
七、适用增值税征税政策的出口业务
下列出口业务,不适用增值税退(免)税和免税政策,按照以下及视同向境内销售的其他规定(不包括增值税内销免税、即征即退和先征后返(退)优惠政策规定)缴纳增值税(以下称增值税征税):
(一)适用范围
适用增值税征税政策的出口业务,是指:
1.纳税人出口财政部和税务总局根据国务院决定明确的取消出口退(免)税的货物(不包括来料加工复出口货物、中标机电产品、列名原材料、特殊区域内的纳税人之间销售特殊区域内的货物、输入特殊区域的水电气、海洋工程结构物、在轨交付的空间飞行器和相关货物、航天运输服务购进的航天运输器和相关货物)。
对于上述“出口不退税”的商品,在税务处理上,应视同内销,其进项税可以抵扣。企业可以通过税务局退税查询网站了解商品HS编码与退税的关系,如下图:
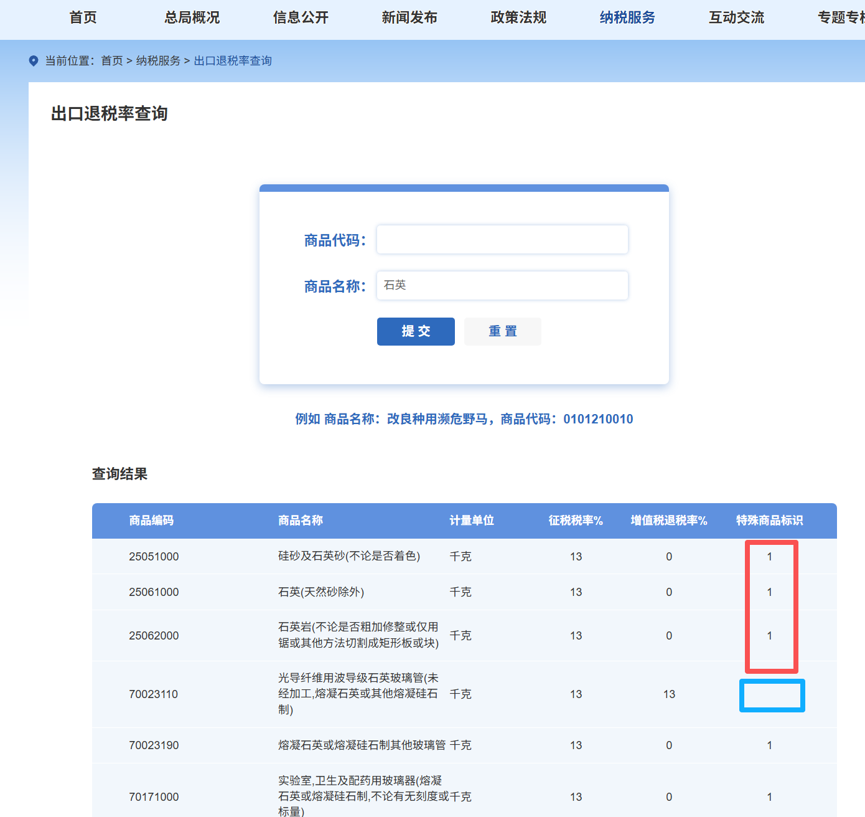
表格中“特殊商品标识”中的数值,概念如下:
- 1:代表视同内销征税,即出口商品为“不退税”商品,不享受退税政策,需视同内销处理并按照相应的增值税率征税;
- 2:代表免税商品,即出口商品无需缴纳增值税,但同样也不享受退税政策,且其进项税需做转出处理;
- 空白:则代表有退税商品,即出口商品可享受退税政策。
由此可见,不同出口商品的退税及增值税处理因“商品标识”而不同,企业应加以识别,在不确定的情形下,可通过国家税务总局网站进行退税率查询。
贝斯哲法律财税事业群
电话:021-64881926
E-mail:tie@bestchoiceco.com
联系地址:
上海市闵行区顾戴路2988号赢嘉广场A座12C
上海市黄浦区黄陂南路700号C栋6F
本篇文章来源于微信公众号: 贝斯哲