股权激励是企业激励员工、促进共同发展的重要方式。对于取得股权激励的居民个人而言,如何准确理解并履行个人所得税纳税义务,是普遍关心的问题。今天,我们就来系统梳理一下相关政策要点。
股权激励,是指企业以本公司股票或股权为标的,对其董事、监事、高级管理人员、核心技术人员或其他员工进行的长期性激励。其本质是企业给予员工的一种非现金形式的报酬,与任职或受雇直接相关。
常见的股权激励形式主要包括股票(权)期权、限制性股票、股权奖励和股票增值权。其征税要点如下:
(一)上市公司
1.股票(权)期权
▪定义:公司授予员工在未来一定时期内,以预先确定的价格和条件购买本公司一定数量股票的权利。
▪纳税时点:
▪对于不可公开交易的股票期权,在行权日按“工资、薪金所得”计算纳税。
▪对于可公开交易的股票期权,在授权日按“工资、薪金所得”计算纳税。
▪计算公式:
▪不可公开交易的股票期权:应纳税所得额=(行权日股票市价-员工取得该期权支付的每股施权价)×股票数量
▪可公开交易的股票期权:应纳税所得额=授权日股票期权的市场价格-折价购入时员工实际支付的价款
对因特殊情况,员工在行权日之前将股票期权转让的,以股票期权的转让净收入,作为“工资、薪金所得”征收个人所得税。
2.限制性股票
▪定义:上市公司按照股权激励计划约定的条件,授予公司员工一定数量的本公司股票,员工只有在满足规定的工作年限或业绩目标后,方可处置该股权。
▪纳税时点:原则上应在限制性股票所有权归属于被激励对象时征税,即股票解禁日,就本批次解禁股票形成的所得,按照“工资、薪金所得”征税。
▪计算公式:应纳税所得额=(股票登记日股票市价+本批次解禁股票当日市价)÷2×本批次解禁股票份数-被激励对象实际支付的资金总额×(本批次解禁股票份数÷被激励对象获取的限制性股票总份数)
3.股权奖励
▪定义:企业无偿授予激励对象一定份额的股权或一定数量的股份。
▪纳税时点:员工取得奖励的股票时,按照“工资、薪金所得”征税。
▪计算公式:应纳税所得额=获得股权时的每股公平市场价格×股票数量
4.股票增值权
▪定义:上市公司授予员工在未来一定时期和约定条件下,获得规定数量的股票价格上升所带来收益的权利。
▪纳税时点:上市公司向股票增值权被授权人兑现时依法扣缴其个人所得税。
▪计算公式:应纳税所得额=(行权日股票价格-授权日股票价格)×行权股票份数
(二)非上市公司
个人从任职受雇企业以低于公平市场价格取得股票(权)的,凡不符合递延纳税条件的,应在获得股票(权)时,对实际出资额低于公平市场价格的差额,按照“工资、薪金所得”项目计算缴纳个人所得税。
为支持企业创新发展,国家对符合条件的股权激励给予了一定的税收优惠。
(一)上市公司:延长纳税期限
▪政策内容:上市公司授予个人的股票期权、限制性股票和股权奖励,经向主管税务机关备案,个人可自股票期权行权、限制性股票解禁或取得股权奖励之日起,在不超过36个月的期限内缴纳个人所得税。
▪政策依据:《财政部税务总局关于上市公司股权激励有关个人所得税政策的公告》(财政部税务总局公告2024年第2号)
▪备案要求:上市公司应自股票期权行权、限制性股票解禁、股权奖励获得之次月15日内,向主管税务机关报送《上市公司股权激励个人所得税延期纳税备案表》。初次办理备案时,还应一并报送股权激励计划、董事会或股东大会决议。
(二)非上市公司:递延纳税
▪政策内容:非上市公司授予本公司员工的股票期权、股权期权、限制性股票和股权奖励,符合规定条件的,经向主管税务机关备案,可实行递延纳税政策,即员工在取得股权激励时可暂不纳税,递延至转让该股权时纳税。股权转让时,按照股权转让收入减除股权取得成本以及合理税费后的差额,适用“财产转让所得”项目,按照20%的税率计算缴纳个人所得税。
▪政策依据:《财政部国家税务总局关于完善股权激励和技术入股有关所得税政策的通知》(财税〔2016〕101号)
▪享受条件:需同时满足激励计划经公司董事会、股东(大)会审议通过,激励标的为境内居民企业的本公司股权,激励对象为技术骨干和高级管理人员且人数不超过公司最近6个月在职职工平均人数的30%等七个条件。
▪备案要求:非上市公司应于股票(权)期权行权、限制性股票解禁、股权奖励获得之次月15日内,向主管税务机关报送《非上市公司股权激励个人所得税递延纳税备案表》、股权激励计划、董事会或股东大会决议等相关资料。
1.扣缴义务人:实施股权激励的企业为个人所得税的扣缴义务人。
2.计算缴纳:在2027年12月31日前,居民个人取得的股权激励收入,可不并入当年综合所得,全额单独适用综合所得税率表计算纳税。一个纳税年度内从同一单位多次取得股权激励的,应合并计算扣缴税款。
3.信息报送:实施股权激励的企业应当在决定实施股权激励的次月15日内,通过自然人电子税务局(扣缴端)向主管税务机关报送《股权激励情况报告表》及相关资料。
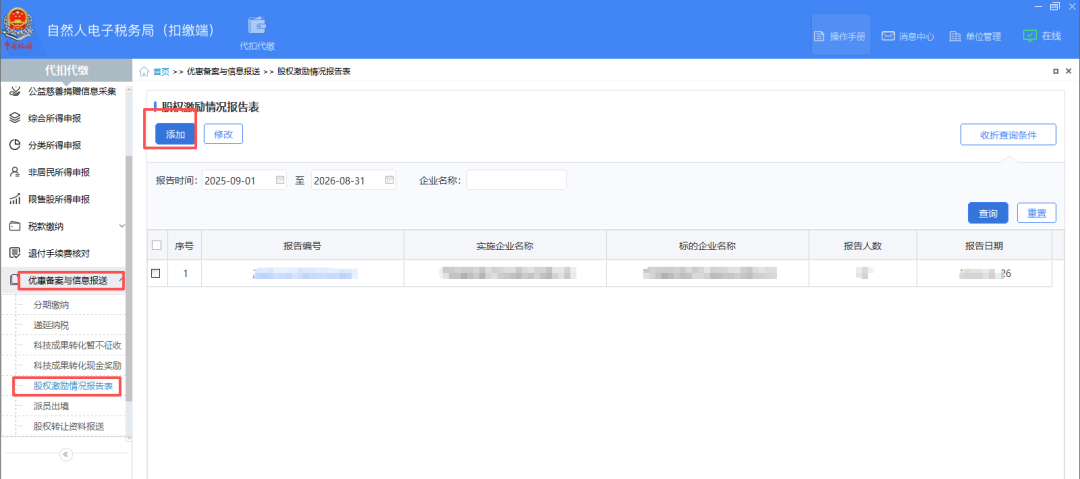
1.自然人电子税务局(扣缴端)-【优惠备案与信息报送】,点击【股权激励情况报告表】,点击“添加”。(注:同一个《股权激励情况报告表》中被激励对象不可重复)
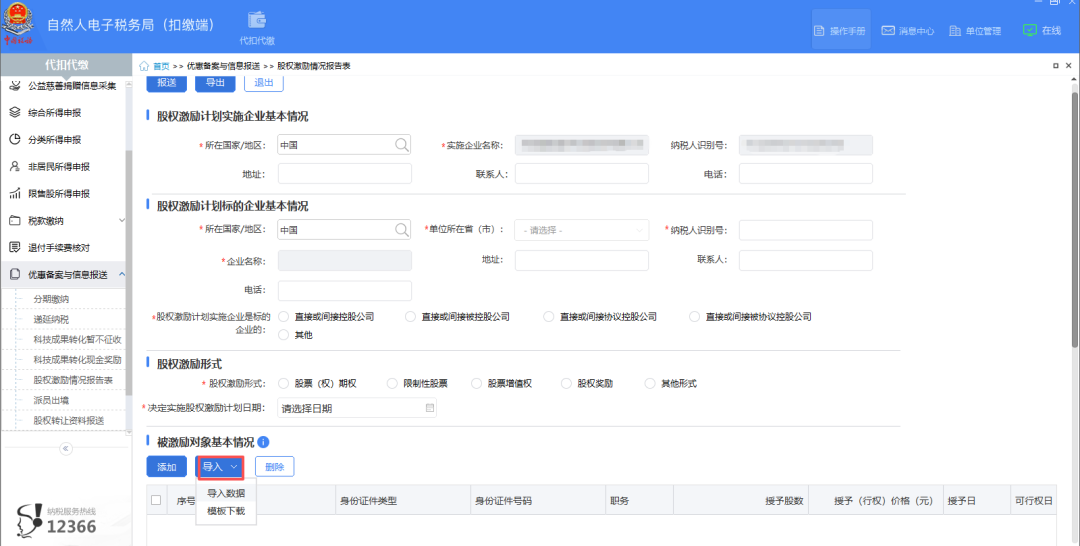
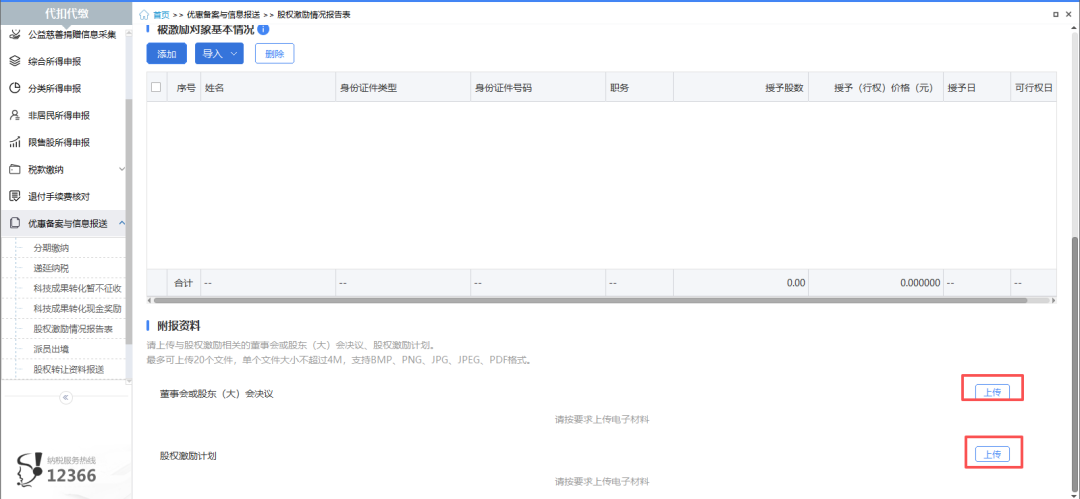
2.在打开的备案信息填写界面录入股权激励情况具体报告信息,“被激励对象基本情况”可以点击“添加”录入,也可以使用模版导入。填写完成后点击“报送”。
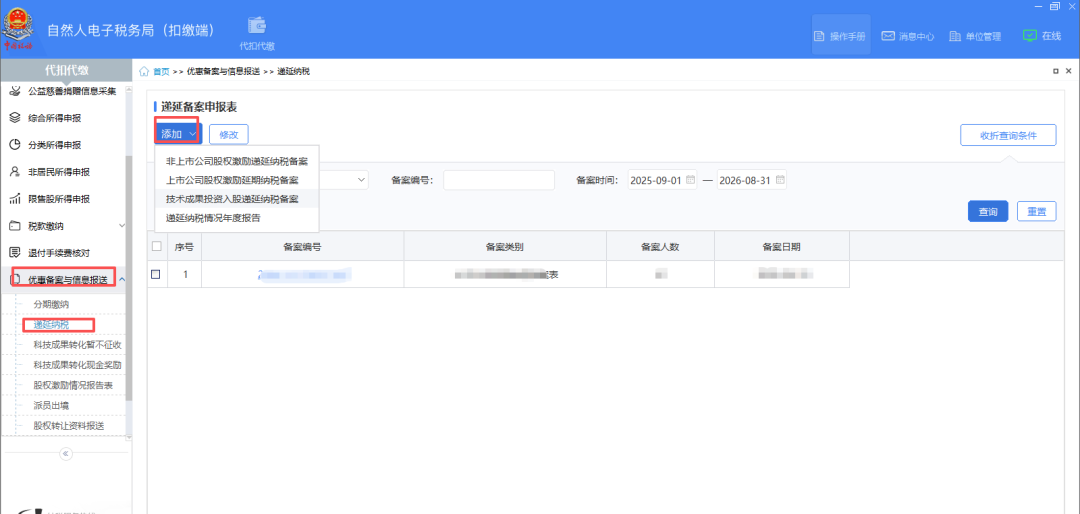
3.点击左侧【优惠备案与信息报送】-【递延纳税】-【添加】选择对应递延备案情况,按照企业实际情况填写。(注:一个递延纳税备案表关联一个股权激励情况报告表)
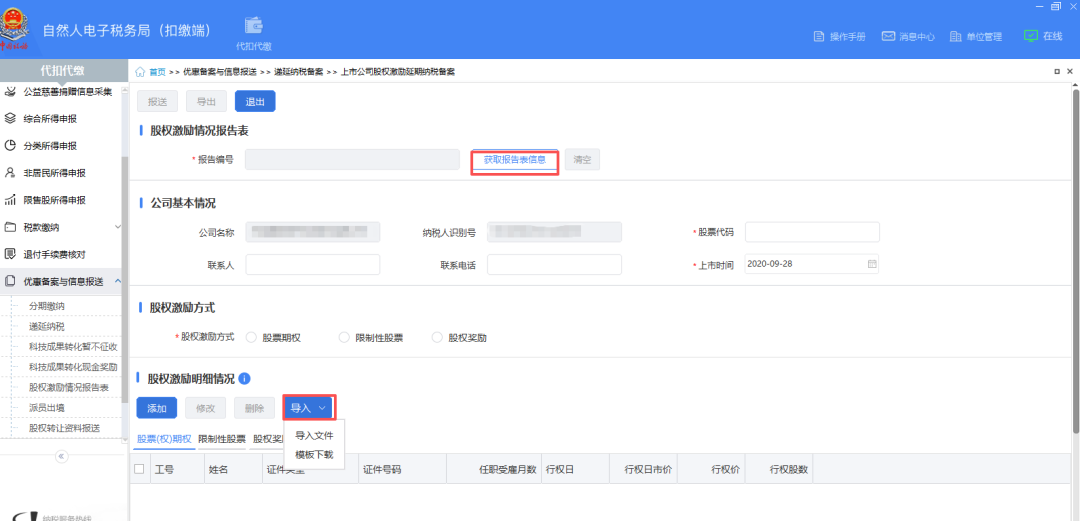
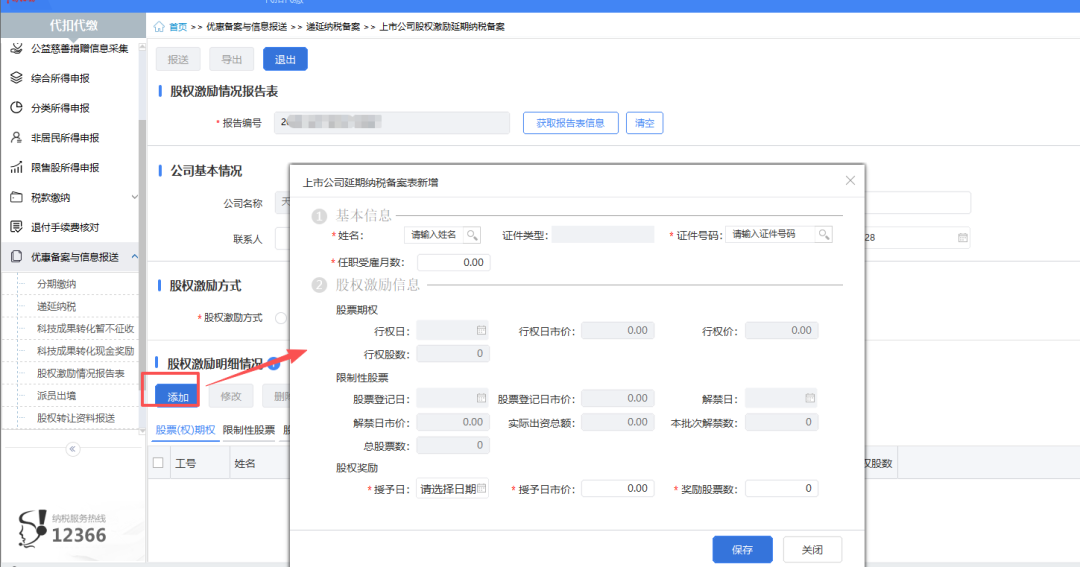
4.“上市公司股权激励个人所得税递延纳税备案”样式如下,点击“获取报告表信息”,关联扣缴单位已报送的《股权激励情况报告表》编号,按照企业实际情况填写完善。“股权激励明细情况”可添加或用模板导入。
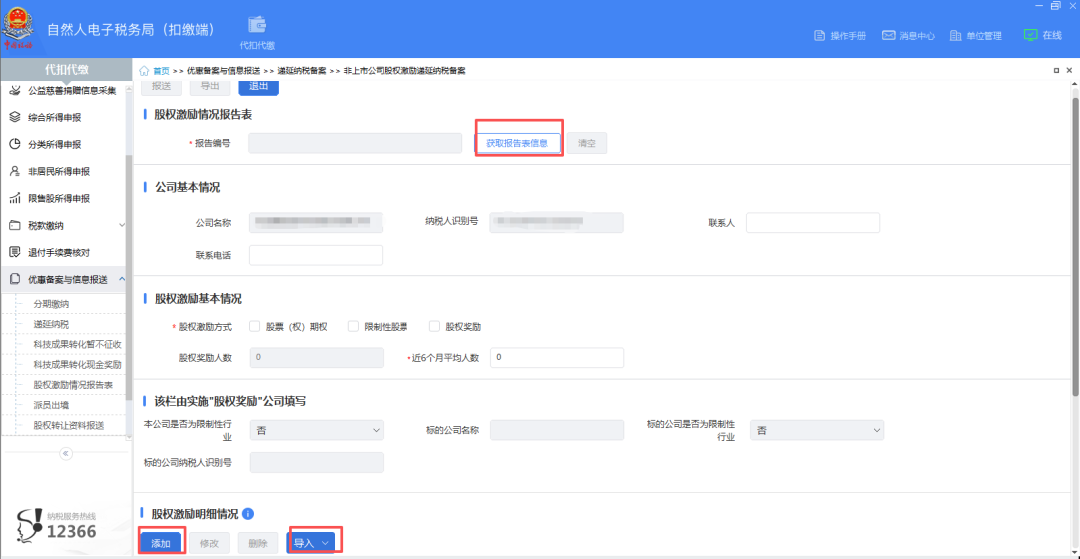
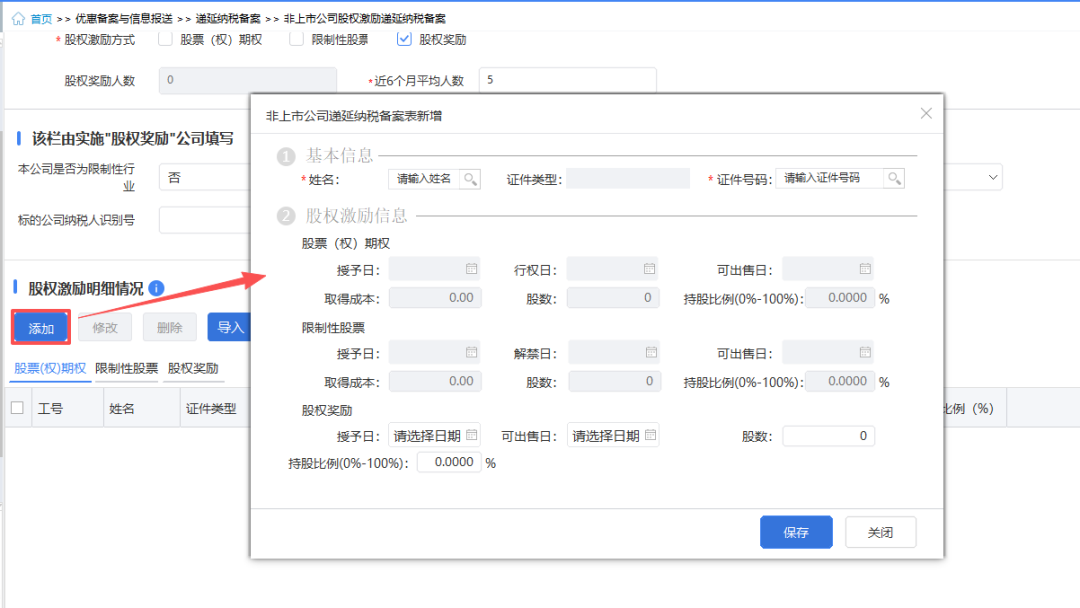
5.“非上市公司股权激励个人所得税递延纳税备案”样式如下,按照企业实际情况填写完善。“股权激励明细情况”可添加或用模板导入。
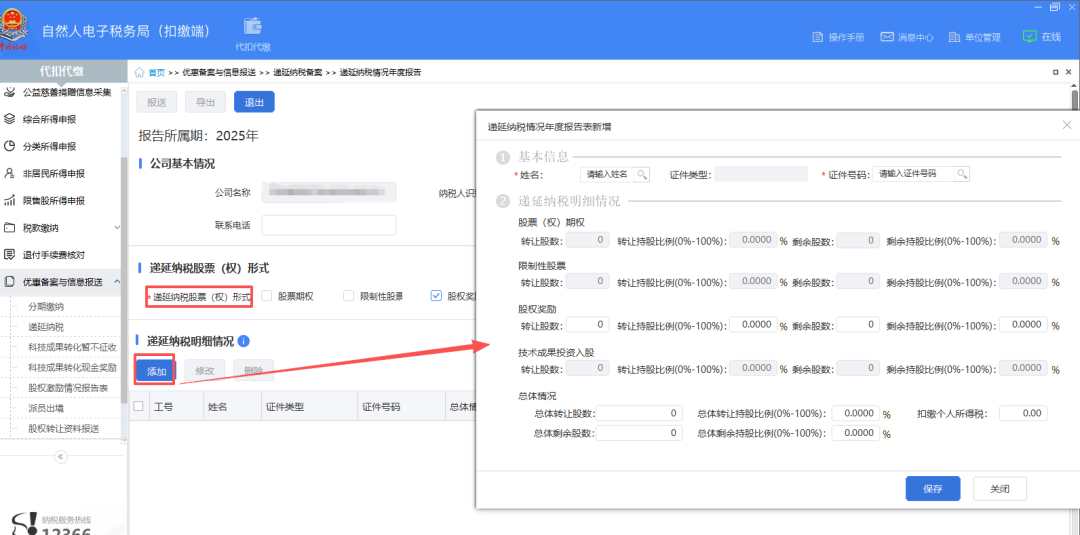
6.个人因非上市公司实施股权激励或以技术成果投资入股取得的股票(权),实行递延纳税期间,扣缴义务人应于每个纳税年度终了后30日内,向主管税务机关报送《个人所得税递延纳税情况年度报告表》。如下图所示:
来源:苏州工业园区税务局第一税务所
贝斯哲法律财税事业群
电话:021-64881926
E-mail:tie@bestchoiceco.com
联系地址:
上海市闵行区顾戴路2988号赢嘉广场A座12C
上海市黄浦区黄陂南路700号C栋6F
本篇文章来源于微信公众号: 贝斯哲