
新增值税法下,增值税的税率和征收率是如何规定的?
答:根据不同的应税交易类型,增值税税率分为13%、9%、6%、零税率。
适用简易计税方法计算缴纳增值税的征收率为百分之三。
以下是增值税法实施后的增值税税率情况表,可按需保存收藏:
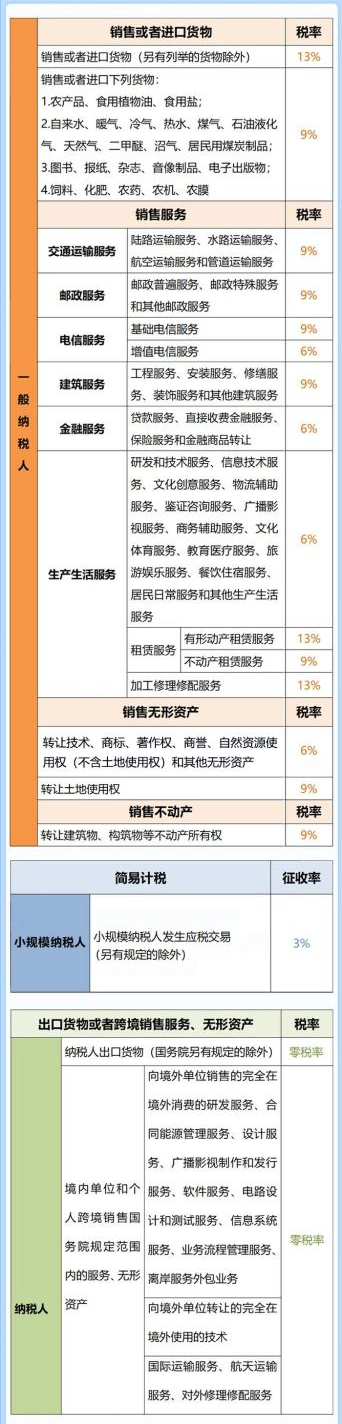
需关注的是,根据财政部 税务总局公告2026年第10号,自2026年1月1日至2027年12月31日,小规模纳税人发生除销售、出租不动产或者转让土地使用权之外的增值税应税交易,可享受3%减按1%征收率的优惠。
政策依据:《中华人民共和国增值税法》第十条、第十一条、第十二条、第十三条
哪些情形不属于应税交易,不征收增值税?
答:增值税法第六条明确以下四类情形不属于应税交易,不征收增值税:
(1)员工为受雇单位或者雇主提供取得工资、薪金的服务;
(2)收取行政事业性收费、政府性基金;
(3)依照法律规定被征收、征用而取得补偿;
(4)取得存款利息收入。
政策依据:《中华人民共和国增值税法》第六条

小规模纳税人的认定标准是多少?是否可以自愿登记为一般纳税人?
答:增值税法第九条明确,年应征增值税销售额未超过五百万元的纳税人,为小规模纳税人。
根据增值税法第八条,小规模纳税人可以按照销售额和征收率计算应纳税额的简易计税方法,计算缴纳增值税。此外,小规模纳税人会计核算健全、能够提供准确税务资料的,也可向主管税务机关办理登记,按照一般计税方法计算缴纳增值税。
政策依据:《中华人民共和国增值税法》第八条、第九条
进项税额抵扣方面有哪些需要关注的变化?
答:新增值税法对进项税额抵扣规则作出了承接性规定,同时也结合实施条例进一步明确。
增值税法第十六条规定,纳税人凭增值税扣税凭证从销项税额中抵扣进项税额。根据实施条例第十二条,上述进项税额包括:
(1)从销售方取得的增值税专用发票上列明的增值税税额;
(2)从海关取得的海关进口增值税专用缴款书上列明的增值税税额;
(3)自境外单位或者个人购进服务、无形资产或者境内不动产取得的完税凭证上列明的增值税税额;
(4)购进农产品时,除取得增值税专用发票或者海关进口增值税专用缴款书外,按照农产品收购发票或者农产品销售发票计算的进项税额,国务院另有规定的除外;
(5)从销售方取得的其他增值税扣税凭证上列明或者包含的增值税税额。
政策依据:《中华人民共和国增值税法》第十六条,《中华人民共和国增值税法实施条例》第十一条、第十二条、第十三条
贷款服务、餐饮服务等项目的进项税额是否能抵扣?
答:根据增值税法第二十二条规定:纳税人的下列进项税额不得从其销项税额中抵扣:
(1)适用简易计税方法计税项目对应的进项税额;
(2)免征增值税项目对应的进项税额;
(3)非正常损失项目对应的进项税额;
(4)购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额;
(5)购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务对应的进项税额;
(6)国务院规定的其他进项税额。
根据增值税法实施条例第二十一条规定:纳税人购进贷款服务的利息支出,及其向贷款方支付的与该贷款服务直接相关的投融资顾问费、手续费、咨询费等费用支出,对应的进项税额暂不得从销项税额中抵扣。
因此,购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务对应的进项税额以及企业向银行等金融机构支付的贷款利息等费用支出对应的进项税额,按规定不能抵扣。
政策依据:《中华人民共和国增值税法》第二十二条、《中华人民共和国增值税法实施条例》第二十一条
来源:苏州工业园区税务局第一税务所
贝斯哲法律财税事业群
电话:021-64881926
E-mail:tie@bestchoiceco.com
联系地址:
上海市闵行区顾戴路2988号赢嘉广场A座12C
上海市黄浦区黄陂南路700号C栋6F
本篇文章来源于微信公众号: 贝斯哲